Domain logistik-sicherheit.de kaufen?
Wir ziehen mit dem Projekt
logistik-sicherheit.de um.
Sind Sie am Kauf der Domain
logistik-sicherheit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain logistik-sicherheit.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Abstandshalter Schaumstoff Abstandspuffer für Transport und Lagerung 40x40x10mmMit stossdämmender, schützender Wirkung . Verhindern z.B. Schäden bei der Lagerung und dem Transport schwerer Produkte. Als Stanzteil auf einer Rolle, einseitig selbstklebend, mit Papierabdeckung. Kleber wiederablösbar. Problemlos und schnell verarbeitet, tragen sie erheblich zur Kostensenkung bei. Material: Microler Schaumstoff Ausführung: hart Type: RG110 Abmessung(mm): 40 x 40 x 10 Gewicht(kg/m3): 140 Inhaltsangabe (ST): 2014,84 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
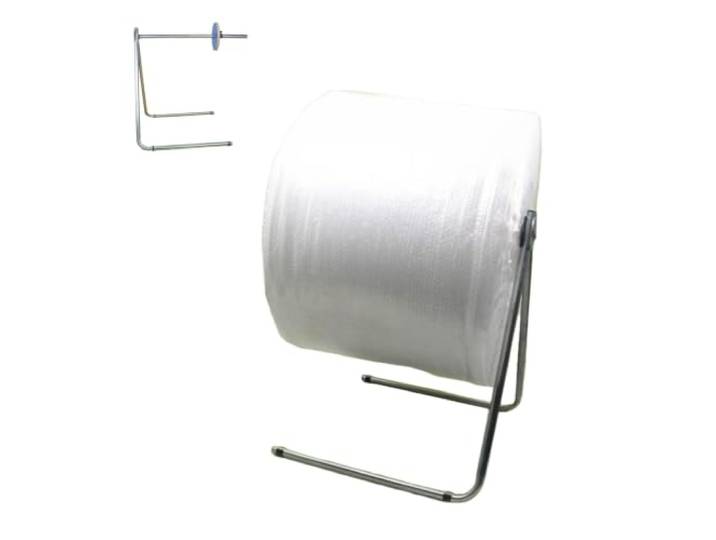
Luftpolsterfolienrollenspender, faltbarer Rollenhalter Tragbarer Ständer für Luftpolsterfolie, ideal für Lager, Versand und Verpackung, einfacher Folienwechsel(65cm)Luftpolsterfolienrollenspender, faltbarer Rollenhalter Tragbarer Ständer für Luftpolsterfolie, ideal für Lager, Versand und Verpackung, einfacher Folienwechsel(65cm). Stabile Dreieckskonstruktion: Dieser Abroller für Luftpolsterfolie verfügt über eine dreieckige Rahmenkonstruktion, die beim Abziehen der Folie für Stabilität sorgt und ein Umkippen verhindert. So ist die Bedienung durch eine Person im täglichen Verpackungsalltag problemlos möglich. Zwei Größenoptionen: Erhältlich in zwei Stangenversionen, kompatibel mit Luftpolsterfolienrollen bis zu 45 cm oder 65 cm Breite, um Ihren unterschiedlichen Verpackungsanforderungen gerecht zu werden. Verzinkter Stahlrahmen: Gefertigt aus dickwandigem, verzinktem Stahlrohr, rostbeständig und biegefest für eine lange Lebensdauer. Die Verbindungen sind zusätzlich mit verstärkten Befestigungsplatten und Schrauben gesichert. Schneller Aufbau & platzsparende Aufbewahrung: Einfache Konstruktion ohne kompliziertes Werkzeug für einen schnellen Aufbau. Zusammenklappbar für eine platzsparende Aufbewahrung im Schrank oder in einer Ecke. Vielseitige Anwendungsmöglichkeiten für Verpackungsarbeiten: Ideal für Lager, Fulfillment-Center, Online-Händler, Einzelhandelsgeschäfte und den Versand nach Hause. Hinweis: Luftpolsterfolienrolle ist nicht im Lieferumfang enthalten. Farbe:One Color126,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VEVOR Transparentes Packband, 76,2 mm Kern, 12er-Set 47,8 mm x 59,436 m Paketklebeband mit Spender, 0,068 mm Hochleistungs-Klebeband, ideal für Umzüge, Lagerung & Verpackung, Versand & PostversandVEVOR Transparentes Packband, 76,2 mm Kern, 12er-Set 47,8 mm x 59,436 m Paketklebeband mit Spender, 0,068 mm Hochleistungs-Klebeband, ideal für Umzüge, Lagerung & Verpackung, Versand & Postversand Professionelles Packband Außergewöhnlicher Wert Ultra-klebrig und extra dick Hochwertiges Klebeband Vielseitig einsetzbar Milder Geruch Breite: 1,88 Zoll (47,8 mm),Set-Zusammensetzung: 12 Rollen Klebeband + 2 Spender,Dicke: 2,7mil (0,068 mm),Produktabmessungen (Einzeln): 6,1 x 2,17 x 4,21 Zoll / 155 x 55 x 107 mm,Produktgewicht: 5,73 lbs / 2,6 kg,Kerngröße: ⌀3 Zoll (⌀76,2 mm),Artikelmodellnummer: ID274865P12D2,Länge: 65yd (59,436 m),Abmessungen der Produktverpackung: 12,99 x 9,06 x 4,72 Zoll / 330 x 230 x 120 mm16,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **

Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
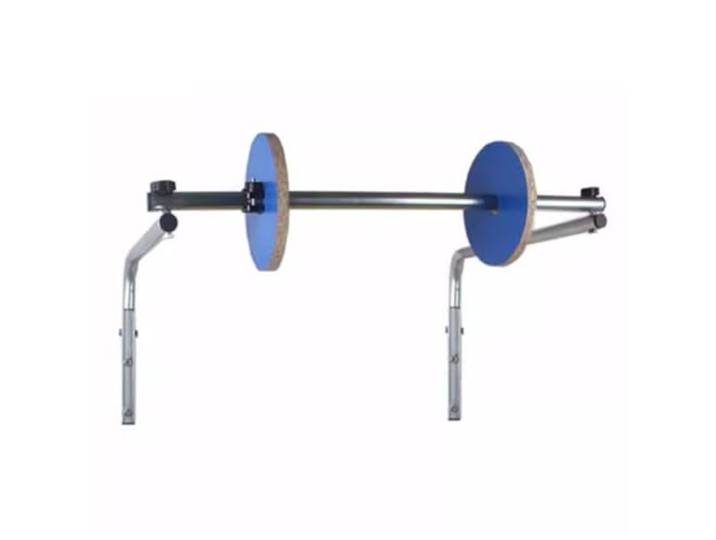
Wandmontierter Rollenhalter für Luftpolsterfolie – Ideal für Verpackung, Umzug Und Versand(120 cm)Wandmontierter Rollenhalter für Luftpolsterfolie – Ideal für Verpackung, Umzug Und Versand(120 cm). - Kompatibel mit verschiedenen Schaumstoffverpackungsfolien: Unser Schaumstoffverpackungsfolien-Rollenspender ist so konzipiert, dass er Verpackungsfolien unterschiedlicher Breiten aufnimmt und somit den vielfältigen Verpackungsanforderungen von Branchen wie Fabriken und Expressdiensten gerecht wird. - Material: Unser Schaumstofffolien-Rollenspender ist robust und langlebig. Er besteht aus dickwandigen, verzinkten Rohren und hält auch dem regelmäßigen Gebrauch stand. Seine Stabilität, Formbeständigkeit und Rostfreiheit zeugen von seiner hohen Qualität. - Platzsparendes Design: Dank der Wandmontage spart unser Schaumstofffolien-Rollenspender wertvolle Stellfläche. Für eine effiziente und platzsparende Installation werden vier Wandbohrungen mit jeweils 45 mm Tiefe und 12 mm Durchmesser benötigt. - Vielseitig einsetzbar: Ob Glaswaren, Geschirr, Bücher, Elektronik, Bastelarbeiten, Tassen, Kleidung oder andere zerbrechliche Gegenstände – unser Schaumstofffolien-Rollenspender vereinfacht und optimiert das Verpacken für eine Vielzahl von Branchen und Anwendungen. - Einfache Installation: Vereinfachen Sie Ihren Verpackungsprozess mit unserem einfach zu installierenden Schaumstofffolien-Rollenspender. Die unkomplizierte Halterung ermöglicht eine schnelle manuelle Montage und Demontage. Wenn die Schaumstoffhülle nicht verwendet wird, lässt sie sich leicht wieder aufwickeln, um Unordnung zu vermeiden und die Einsatzbereitschaft für den nächsten Gebrauch zu gewährleisten. Farbe:Silver103,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Abstandshalter Schaumstoff Abstandspuffer für Transport und Lagerung 50x50x12mmMit stossdämmender, schützender Wirkung . Verhindern z.B. Schäden bei der Lagerung und dem Transport schwerer Produkte. Als Stanzteil auf einer Rolle, einseitig selbstklebend, mit Papierabdeckung. Problemlos und schnell verarbeitet, tragen sie erheblich zur Kostensenkung bei. Type: 240807 Material: Microler Schaumstoff Ausführung: soft Abmessung(mm): 50 x 50 x 25 Inhaltsangabe (ST): 2011,56 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Abstandshalter Schaumstoff Abstandspuffer für Transport und Lagerung 40x40x10mmMit stossdämmender, schützender Wirkung . Verhindern z.B. Schäden bei der Lagerung und dem Transport schwerer Produkte. Als Stanzteil auf einer Rolle, einseitig selbstklebend, mit Papierabdeckung. Kleber wiederablösbar. Problemlos und schnell verarbeitet, tragen sie erheblich zur Kostensenkung bei. Material: Microler Schaumstoff Ausführung: hart Type: RG110 Abmessung(mm): 40 x 40 x 10 Gewicht(kg/m3): 140 Inhaltsangabe (ST): 2014,84 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Luftpolsterfolienrollenspender, faltbarer Rollenhalter Tragbarer Ständer für Luftpolsterfolie, ideal für Lager, Versand und Verpackung, einfacher Folienwechsel(65cm)Luftpolsterfolienrollenspender, faltbarer Rollenhalter Tragbarer Ständer für Luftpolsterfolie, ideal für Lager, Versand und Verpackung, einfacher Folienwechsel(65cm). Stabile Dreieckskonstruktion: Dieser Abroller für Luftpolsterfolie verfügt über eine dreieckige Rahmenkonstruktion, die beim Abziehen der Folie für Stabilität sorgt und ein Umkippen verhindert. So ist die Bedienung durch eine Person im täglichen Verpackungsalltag problemlos möglich. Zwei Größenoptionen: Erhältlich in zwei Stangenversionen, kompatibel mit Luftpolsterfolienrollen bis zu 45 cm oder 65 cm Breite, um Ihren unterschiedlichen Verpackungsanforderungen gerecht zu werden. Verzinkter Stahlrahmen: Gefertigt aus dickwandigem, verzinktem Stahlrohr, rostbeständig und biegefest für eine lange Lebensdauer. Die Verbindungen sind zusätzlich mit verstärkten Befestigungsplatten und Schrauben gesichert. Schneller Aufbau & platzsparende Aufbewahrung: Einfache Konstruktion ohne kompliziertes Werkzeug für einen schnellen Aufbau. Zusammenklappbar für eine platzsparende Aufbewahrung im Schrank oder in einer Ecke. Vielseitige Anwendungsmöglichkeiten für Verpackungsarbeiten: Ideal für Lager, Fulfillment-Center, Online-Händler, Einzelhandelsgeschäfte und den Versand nach Hause. Hinweis: Luftpolsterfolienrolle ist nicht im Lieferumfang enthalten. Farbe:One Color126,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Ähnliche Suchbegriffe für Unfallversicherung
-
VEVOR Transparentes Packband, 76,2 mm Kern, 12er-Set 47,8 mm x 59,436 m Paketklebeband mit Spender, 0,068 mm Hochleistungs-Klebeband, ideal für Umzüge, Lagerung & Verpackung, Versand & PostversandVEVOR Transparentes Packband, 76,2 mm Kern, 12er-Set 47,8 mm x 59,436 m Paketklebeband mit Spender, 0,068 mm Hochleistungs-Klebeband, ideal für Umzüge, Lagerung & Verpackung, Versand & Postversand Professionelles Packband Außergewöhnlicher Wert Ultra-klebrig und extra dick Hochwertiges Klebeband Vielseitig einsetzbar Milder Geruch Breite: 1,88 Zoll (47,8 mm),Set-Zusammensetzung: 12 Rollen Klebeband + 2 Spender,Dicke: 2,7mil (0,068 mm),Produktabmessungen (Einzeln): 6,1 x 2,17 x 4,21 Zoll / 155 x 55 x 107 mm,Produktgewicht: 5,73 lbs / 2,6 kg,Kerngröße: ⌀3 Zoll (⌀76,2 mm),Artikelmodellnummer: ID274865P12D2,Länge: 65yd (59,436 m),Abmessungen der Produktverpackung: 12,99 x 9,06 x 4,72 Zoll / 330 x 230 x 120 mm16,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kark, Andreas: Compliance-RisikomanagementCompliance-Risikomanagement , Gefährdungslagen erkennen und steuern , Tagfahrleuchten > Beleuchtung , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20240222, Produktform: Kartoniert, Titel der Reihe: Compliance für die Praxis##, Autoren: Kark, Andreas, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 359, Abbildungen: mit 30 Abbildungen und 55 Checklisten, Keyword: Best Practice; Black swan; CMS; Frühwarnsystem; Hinweisgeberschutzgesetz; IDW; Internes Kontrollsystem; PS; Risikoanalyse; Risikomanagement; Risikosteuerung; Risk Management, Fachschema: Compliance~Handelsrecht~Business / Management~Management~Management / Risikomanagement~Risikomanagement~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 359 Blätter, Länge: 239, Breite: 161, Höhe: 24, Gewicht: 712, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.